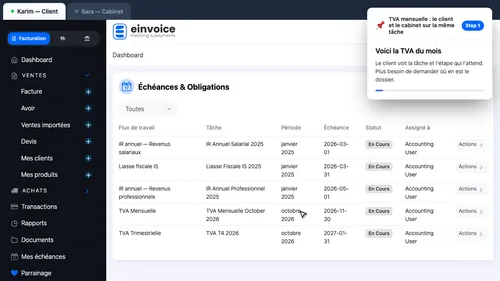
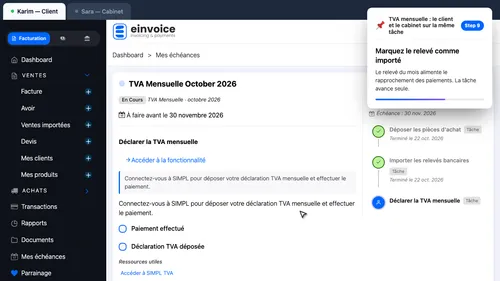
1 Voici la T-V-A du mois Voici la T-V-A du mois. ▾ ▶ 0:10
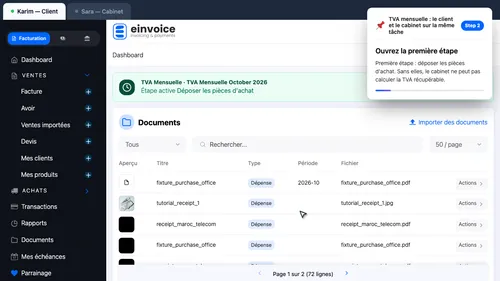
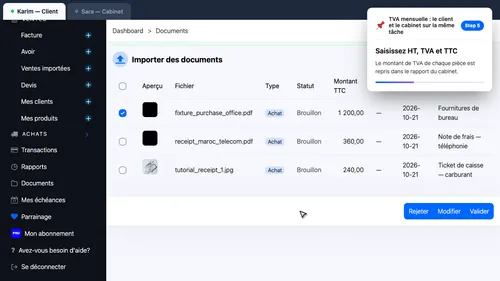
2 Première étape : déposer les pièces d'achat Première étape : déposer les pièces d'achat. Sans elles, le cabinet ne peut pas calculer la T-V-A récupérable. ▾ ▶ 0:13
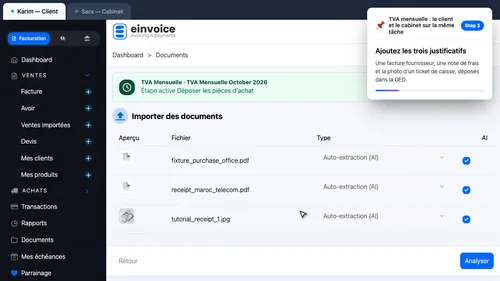
3 Une facture fournisseur, une note de frais et la photo d'un ticket de caisse Une facture fournisseur, une note de frais et la photo d'un ticket de caisse. ▾ ▶ 0:20
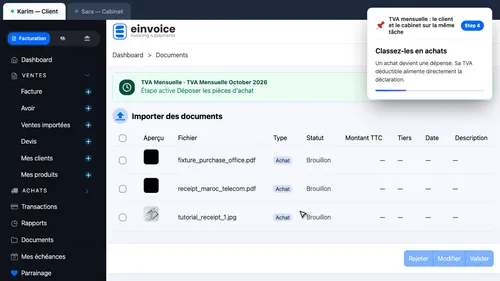
4 Un achat devient une dépense Un achat devient une dépense. Sa T-V-A déductible alimente directement la déclaration. ▾ ▶ 0:25
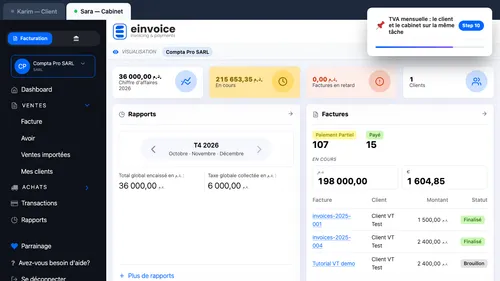
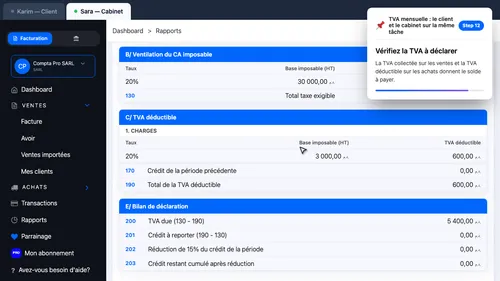
5 Le montant de T-V-A de chaque pièce est repris dans le rapport du cabinet Le montant de T-V-A de chaque pièce est repris dans le rapport du cabinet. ▾ ▶ 0:31
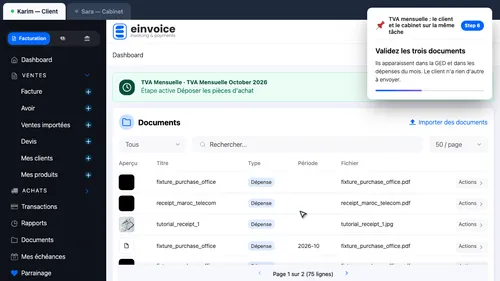
6 Ils apparaissent dans la G-E-D et dans les dépenses du mois Ils apparaissent dans la G-E-D et dans les dépenses du mois. ▾ ▶ 0:37
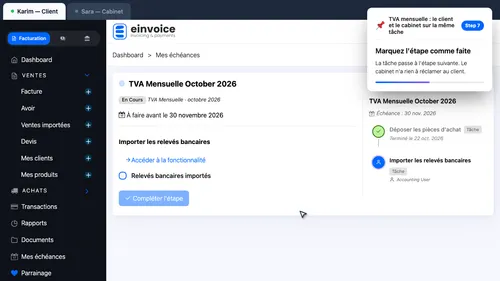
7 La tâche passe à l'étape suivante La tâche passe à l'étape suivante. ▾ ▶ 0:41
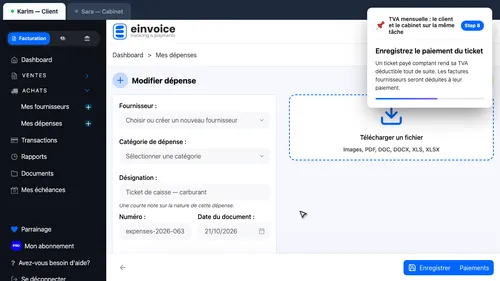
8 Un ticket payé comptant rend sa T-V-A déductible tout de suite Un ticket payé comptant rend sa T-V-A déductible tout de suite. ▾ ▶ 0:43
9 Le relevé du mois alimente le rapprochement des paiements Le relevé du mois alimente le rapprochement des paiements. ▾ ▶ 0:48
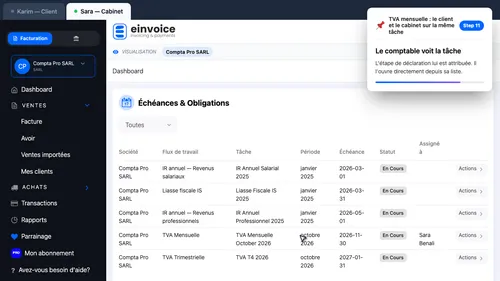
11 L'étape de déclaration lui est attribuée L'étape de déclaration lui est attribuée. ▾ ▶ 0:54
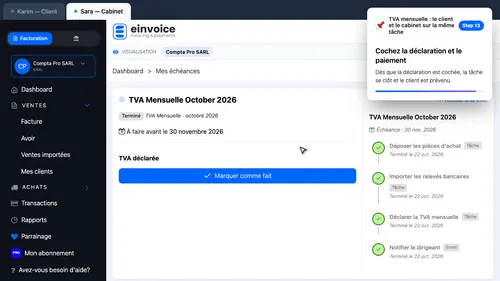
12 La T-V-A collectée sur les ventes et la T-V-A déductible sur les achats donnent le solde à payer La T-V-A collectée sur les ventes et la T-V-A déductible sur les achats donnent le solde à payer. ▾ ▶ 0:57
13 Dès que la déclaration est cochée, la tâche se clôt Dès que la déclaration est cochée, la tâche se clôt. ▾ ▶ 1:03
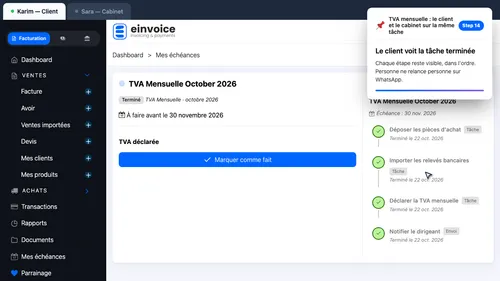
14 Chaque étape reste visible, dans l'ordre Chaque étape reste visible, dans l'ordre. ▾ ▶ 1:08